
積立投資、思ったより増えていない?|始めた時期で変わる成績と「長期投資」の本当の意味、ライフプランで資産づくりの土台をつくる方法をFPが解説
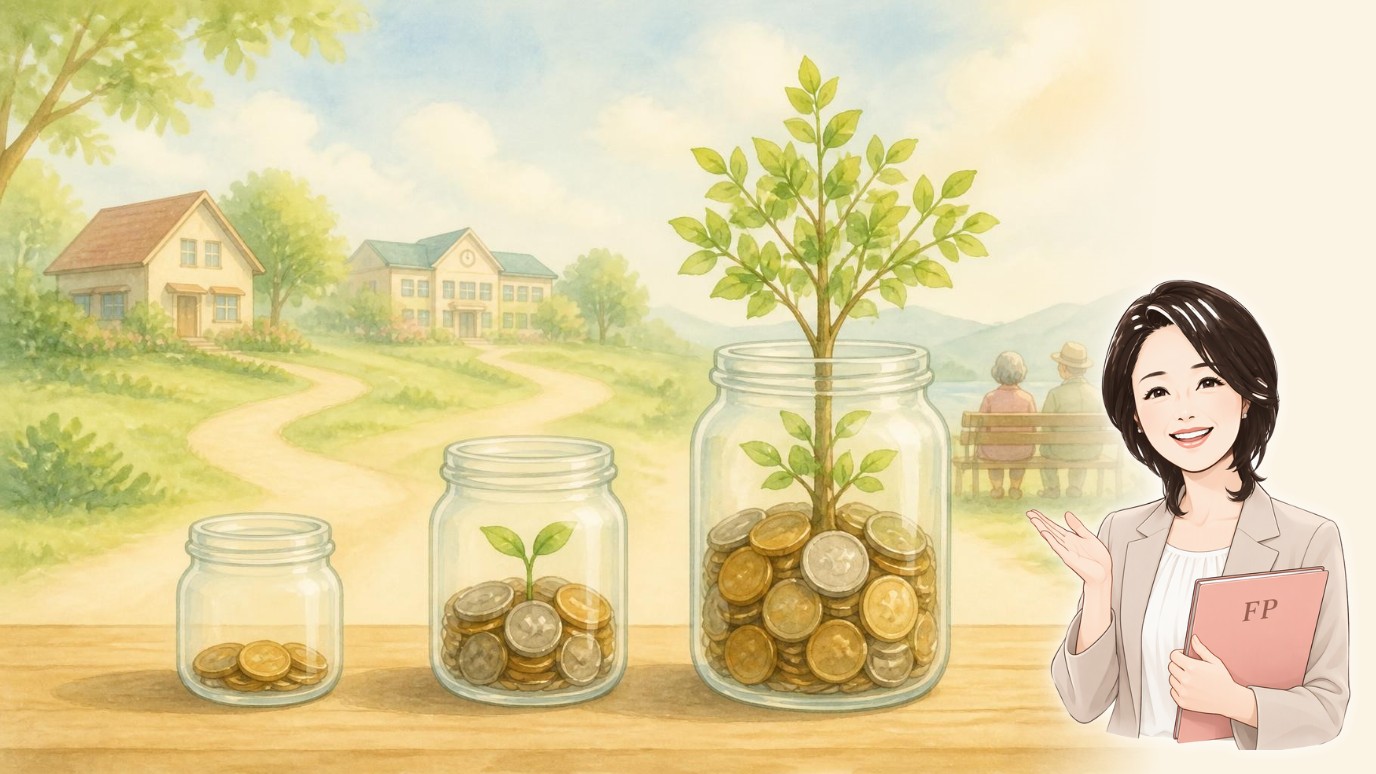
「新NISAで積立を始めたのに、思ったほど増えていない」「最近の下落でマイナスになってしまった」――そんな声を耳にすることが増えました。2026年11月に入り、AI関連株への警戒感や米国の金利の先行きへの不安から、株式市場は下落する日が続いています。
積立投資の成績は、いつ始めて、今までどのくらいの期間続けているかで大きく変わります。この記事では、「長期投資」の意味をあらためて確認し、ライフプランの中でリスクを抑えて資産をつくる「土台」の大切さを、FPがわかりやすく解説します。
1. 「積立なのに増えていない」と感じるのはなぜ?
同じ投資信託でも、買った時期によって結果は大きく違います。たとえば全世界株式の投資信託に100万円を一括で投資した場合、2024年5月末に買った人は2026年11月中旬に約150万円になっていた一方、2026年8月末に買った人は約97万円と、元本を下回っていたという試算もあります。
- 始めたばかりの人ほど、直近の値動きの影響が大きい:積立の期間が短いと、買った口数がまだ少なく、少しの下落でもマイナスになりやすくなります
- 高値の時期に多く買っていると回復に時間がかかる:上がっている時期に積立額を増やしたり、まとめて買ったりした場合も同じです
- 世界に分散していても大きく下がることはある:全世界株式でも、2020年2〜3月に約34%、2025年1〜4月に約21%下がった局面がありました
つまり、「増えていない」と感じるのは、投資が失敗しているからとは限りません。まだ途中経過であることが多いのです。
2. あなたはいつから始めて、今まで何年?
まずは、ご自身の積立を始めた時期と、今までの期間を確認してみましょう。
| 始めた時期 | 2026年11月までの期間 | 見方 |
|---|---|---|
| 2018年(つみたてNISA開始のころ) | 約8〜9年 | コロナ・ショックなどの下落も経験し、長期投資の途中 |
| 2024年1月(新NISA開始) | 約3年 | 上昇と下落の両方を経験した、まだ前半 |
| 2025年以降 | 1〜2年 | 始めたばかり。値動きに一喜一憂しない時期 |
| 2026年に入ってから | 1年未満 | 結果を判断するにはまだ早い |
長期投資の「長期」とは、一般に10年、15年、20年以上を指します。2〜3年の成績だけで「積立は増えない」と判断してしまうのは、マラソンのスタート直後で順位を決めるようなものです。
3. 「長期投資」とは何か、あらためて確認
- 時間を味方にする:毎月同じ金額で買い続けると、価格が高いときは少なく、安いときは多く買えます(ドル・コスト平均法)。下落の時期は、実は「安く多く買えている時期」でもあります
- 複利の効果:運用で得た利益を再び投資に回すことで、時間がたつほど増え方が大きくなります
- 下落も含めて続ける:長期投資は「下がらない投資」ではありません。下がる時期があっても、使う時期まで売らずに続けることが前提です
- 使う時期まで時間があるお金で行う:近いうちに使うお金を長期投資に回すと、下落したときに売らざるを得なくなります
4. ライフプランの中で「土台」をつくる
相場に振り回されないためには、ライフプランに合わせて、お金を「使う時期」で分けておくことが大切です。
| お金の種類 | 使う時期 | 置き場所の例 |
|---|---|---|
| 生活防衛資金 | いざというとき | 預貯金(生活費の3〜6か月分) |
| 近い将来使うお金 | 5年以内(車・入学金など) | 預貯金、値動きの小さい資産 |
| 中期で使うお金 | 5〜10年後(教育費など) | 債券やバランス型など、リスクを抑えた運用 |
| 長期で育てるお金 | 10年以上先(老後資金など) | 株式中心のインデックス投資の積立(NISAを活用) |
この形ができていれば、相場が下がっても「長期で育てるお金」だけが一時的に減るだけで、生活や近い予定には影響しません。だからこそ、下落の時期も安心して積立を続けられます。これが、リスクを抑えて資産をつくる「土台」です。キャッシュフロー表で将来の支出を見える化すると、どのお金をどこに置くべきかがはっきりします(短期・長期で変わる資産運用の手法)。
5. 土台ができたら、知識を身につけて「攻め」の投資も選択肢に
長期の積立という土台がしっかりできている方は、その上で、投資の知識を身につけ、短期で収益をねらう投資に挑戦するという選択肢もあります。信用取引やFX、CFDなど、少ない資金で大きな金額を動かせる「レバレッジ」を使った取引もその一つです。
ただし、レバレッジは利益だけでなく損失も大きくするしくみです。始める前に、次のルールを必ず守りましょう。
- 土台のお金には手をつけない:生活防衛資金や長期の積立とは、口座も資金もはっきり分けます
- 失っても生活に影響しない金額の範囲で:余裕資金の一部にとどめ、上限額を決めておきます
- しくみとリスクを理解してから:信用取引・FX・CFDは、相場の急変で預けたお金以上の損失が出ることや、追加の入金(追証)を求められることがあります。レバレッジ型の投資信託は、長く持つほど値動きのずれが大きくなることがあり、長期保有には向きません
- 損切りのルールを先に決める:「いくら下がったら売る」を決めて、感情で取引しないことが大切です
- 少額で経験を積む:デモ取引や少ない金額から始め、うまくいかなくても土台が守られていることを確認しながら進めます
「守り」の土台があるからこそ、「攻め」の投資に冷静に向き合えます。順番を間違えないことが、資産づくりで一番大切なポイントです。
まとめ
- 積立の成績は「いつ始めて、何年続けたか」で大きく変わる。2〜3年はまだ途中経過
- 長期投資は10年以上、下落も含めて続けることが前提
- ライフプランに合わせてお金を「使う時期」で分け、リスクを抑えた土台をつくる
- 土台ができたら、知識を身につけたうえで、余裕資金の一部で短期・レバレッジの投資も選択肢に
- レバレッジは損失も大きくなる。ルールと上限を決めてから
「今の積立をこのまま続けていい?」「わが家に合ったお金の分け方を知りたい」など、気になることがあればお気軽にご相談ください。初回相談(オンライン60分)は無料です。
※本記事は2026年11月時点の情報をもとに、一般的な考え方を紹介するものです。特定の金融商品や取引をおすすめするものではありません。投資には元本割れのリスクがあり、信用取引・FX・CFDなどのレバレッジ取引では、預けた資金を上回る損失が生じることがあります。投資の判断はご自身の責任で行ってください。
関連記事:ポートフォリオの検証にはライフプラン作成が欠かせない/こどもNISAとは?