
ポートフォリオの検証にはライフプラン作成が欠かせない|キャッシュフロー表で人生のステージごとに確認する方法
前回の記事では、資産ポートフォリオは「お金を使う時期」で分けて考え、子育てや退職などライフプランの変化に合わせて見直すことが大切だとお伝えしました。
では、「自分のポートフォリオが今のステージに本当に合っているか」は、どうやって確かめればよいのでしょうか。その答えが、ライフプランを作成することです。この記事では、ライフプランを使ったポートフォリオの検証方法を、ファイナンシャルプランナー(FP)がわかりやすく解説します。
なぜライフプランがないと検証できないのか
ポートフォリオが「合っているかどうか」は、いつ、いくらのお金が必要になるかがわかっていないと判断できません。たとえば同じ「株式7割」でも、5年後に大きな支出がある家庭と、20年先まで使う予定がない家庭では、意味がまったく違います。ライフプランは、この「いつ・いくら」を見える形にするための地図のようなものです。
ライフプランを使った検証の4ステップ
ステップ1:ライフイベントを書き出す
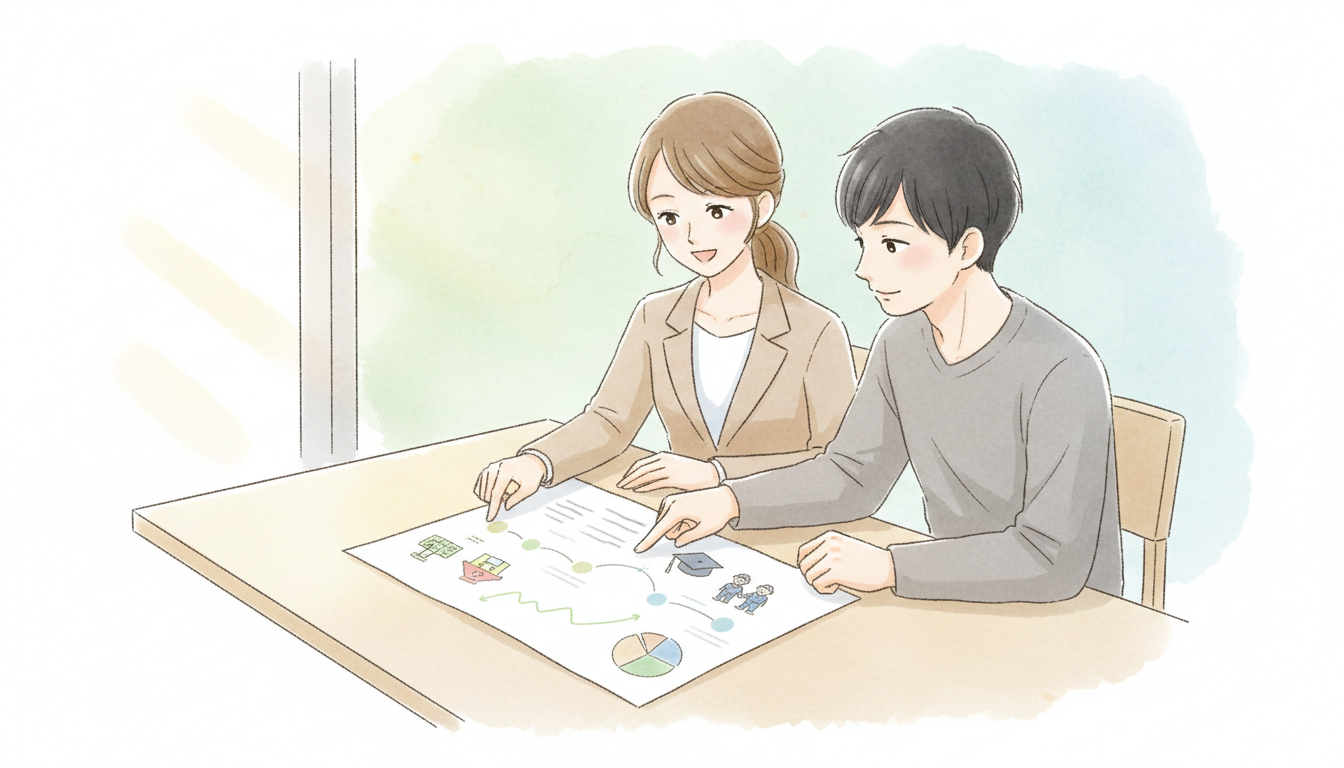
子どもの進学、住宅の購入やリフォーム、車の買い替え、退職など、ご家族の将来の予定を年ごとに書き出します(ライフイベント表)。
ステップ2:収入と支出の見通しを立てる
給与や退職金、公的年金などの収入と、生活費・教育費・住居費・保険料などの支出を、将来にわたって見積もります。
ステップ3:キャッシュフロー表で貯蓄の推移を確認する
収入と支出を年ごとに並べたキャッシュフロー表を作ると、貯蓄が大きく減る時期や、足りなくなりそうな時期が一目でわかります。
ステップ4:今のポートフォリオと照らし合わせる
「数年内に使うお金」が値動きの大きい資産に偏っていないか、反対に「当分使わないお金」が預金に眠ったままになっていないかを確認します。これが、ポートフォリオの検証です。
人生のステージ別:検証のポイント
子育て世代:教育費のピークから逆算する
キャッシュフロー表で、大学入学など教育費が集中する時期を確認します。その数年前から必要な分を値動きの小さい資産に移していける計画になっているかが、検証のポイントです。住宅ローンの返済と教育費が重なる時期がないかもあわせて確認しましょう。
退職間近:退職後の「不足額」を数字でつかむ
退職後の年金収入と生活費を比べると、毎年いくら資産を取り崩す必要があるかが見えてきます。その金額と期間から、預貯金で持っておくべき額と、運用を続ける額のバランスを確かめます。
ライフプランは「作って終わり」ではない
収入や家族の状況、税金や年金の制度は変わっていきます。年に1回や、ライフイベントがあったときにライフプランを更新し、ポートフォリオも一緒に見直すことで、将来への備えがより確かなものになります。また、ライフプランを作ると、資産運用だけでなく保険の保障が足りているかどうかも一緒に確認できます。
まとめ:まずはライフプランづくりから
ポートフォリオを人生のステージに合わせるには、まず「いつ、いくら必要か」を知ることが出発点です。キャッシュフロー表づくりは、ご自身だけでは難しい部分もあります。「わが家のライフプランを作ってみたい」と思ったら、ホームページのお問い合わせフォームからお気軽にご相談ください。
※本記事は一般的な考え方を紹介するもので、特定の金融商品を推奨するものではありません。投資には元本割れのリスクがあります。
前回の記事:ライフプランに合わせた資産ポートフォリオの考え方|子育て世代・退職間近の方へFPが解説