
ライフプランに合わせた資産ポートフォリオの考え方|子育て世代・退職間近の方へFPが解説
「NISAで投資を始めたけれど、このままの配分でいいの?」「退職が近づいてきたけれど、運用はどうすれば?」
投資で大切なのは、どの商品を選ぶかだけではありません。ご自身のライフプランに合った「資産ポートフォリオ」を組むこと、そしてライフプランの変化に合わせて見直すことが重要です。この記事では、子育て世代や退職間近の方に向けて、ライフステージごとの考え方をファイナンシャルプランナー(FP)がわかりやすく解説します。
資産ポートフォリオとは?
資産ポートフォリオとは、預貯金・債券・株式など、資産をどんな割合で持つかの組み合わせのことです。株式の割合が多いほど大きく増える可能性がある一方、値下がりしたときの影響も大きくなります。どれくらいの値動きなら受け入れられるかは、年齢や家族構成、お金を使う予定によって人それぞれです。
基本は「お金を使う時期」で分けること
ポートフォリオを考えるときは、お金を「いつ使うか」で分けると整理しやすくなります。
- すぐに使うお金(生活費・緊急用):預貯金で持ちます。生活費の数か月分が目安です。
- 数年内に使う予定のお金(教育費・住宅購入資金など):値動きの小さい資産で備えます。
- 10年以上先に使うお金(老後資金など):時間を味方に、株式などで長期・分散・積立てで増やすことを目指します。
ライフステージ別:ポートフォリオの考え方
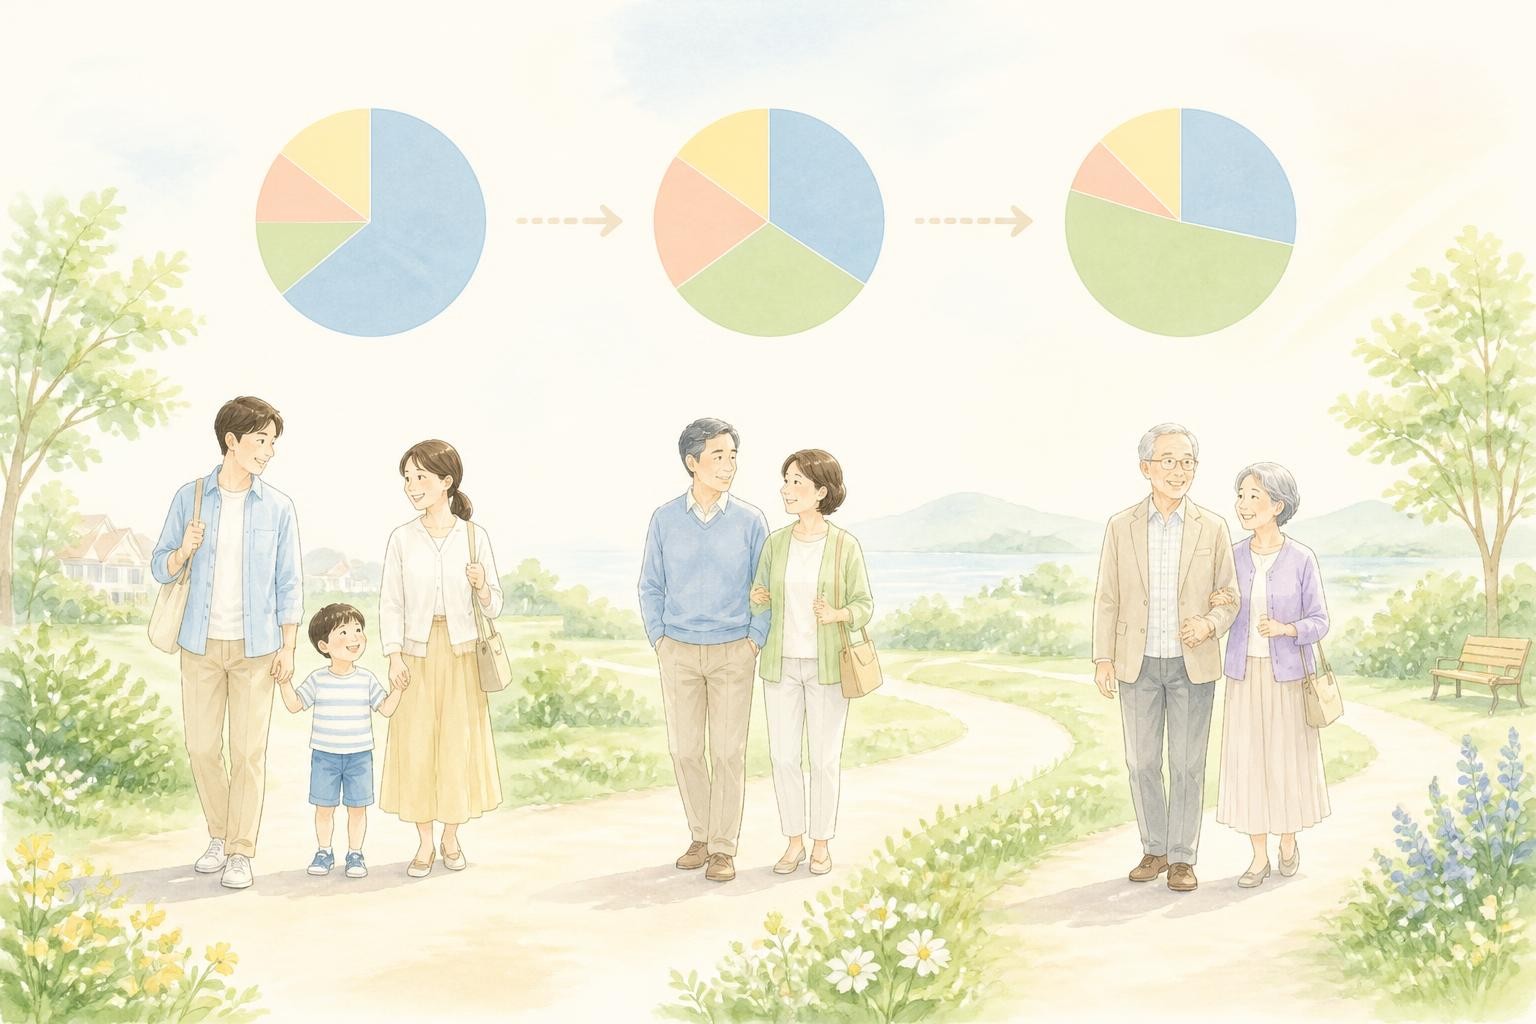
子育て世代:「教育資金」と「老後資金」を分けて考える
老後まで時間がある子育て世代は、NISAなどを使って長期の積立投資がしやすい時期です。ただし、大学入学など使う時期が決まっている教育資金は、必要な時期が近づいたら値動きの小さい資産に移していくのが安心です。また、2027年からは未成年もNISAのつみたて投資枠(年間最大60万円)を使えるようになる予定で、教育資金づくりの選択肢が広がります。
退職間近:少しずつ「守り」を厳しくする
退職が近づくと、大きく値下がりしたときに回復を待つ時間が短くなります。そのため、株式の割合を少しずつ下げ、安定した資産を増やしていくのが一般的な考え方です。退職金を受け取ったときに一度に投資するのではなく、使い道と時期を整理してから計画的に運用することが大切です。
退職後:「取り崩し」を前提に考える
退職後は、年金と資産を取り崩しながら暮らす時期です。数年分の生活費は預貯金で確保し、残りは無理のない範囲で運用を続けると、資産を長持ちさせやすくなります。
ポートフォリオを見直すタイミング
一度決めたポートフォリオも、そのままではいけません。次のようなときは、見直しのタイミングです。
- 結婚・出産・住宅購入・子どもの進学など、ライフイベントがあったとき
- 転職や退職など、収入が大きく変わるとき
- 相場の変動で、資産の割合が当初の計画から大きくずれたとき(元の割合に戻すことを「リバランス」といいます)
まとめ:ライフプランと資産運用はセットで考える
資産運用は、「何を買うか」よりも「ご自身のライフプランに合っているか」が大切です。子育て、住宅、退職など、暮らしが変わるときは、資産の持ち方も一緒に見直しましょう。「今の配分で大丈夫?」と思ったら、ホームページのお問い合わせフォームからお気軽にご相談ください。
※本記事は一般的な考え方を紹介するもので、特定の金融商品を推奨するものではありません。投資には元本割れのリスクがあります。制度の内容は2026年11月時点の情報に基づいています。
関連記事:【子育て世代向け】FPに相談できること5選