
短期・長期で変わる資産運用の手法|ライフイベントごとの必要資金から選ぶ方法をFPが解説
「投資を始めたいけれど、預金とNISAとiDeCo、どれを使えばいいの?」
その答えは、そのお金をいつ使うかによって変わります。数年内に使うお金と、20年先に使うお金では、向いている運用の手法がまったく違うからです。この記事では、短期・長期それぞれに向いた手法と、ライフイベントごとの必要資金に合わせた選び方を、ファイナンシャルプランナー(FP)がわかりやすく解説します。
なぜ期間によって手法が変わるのか
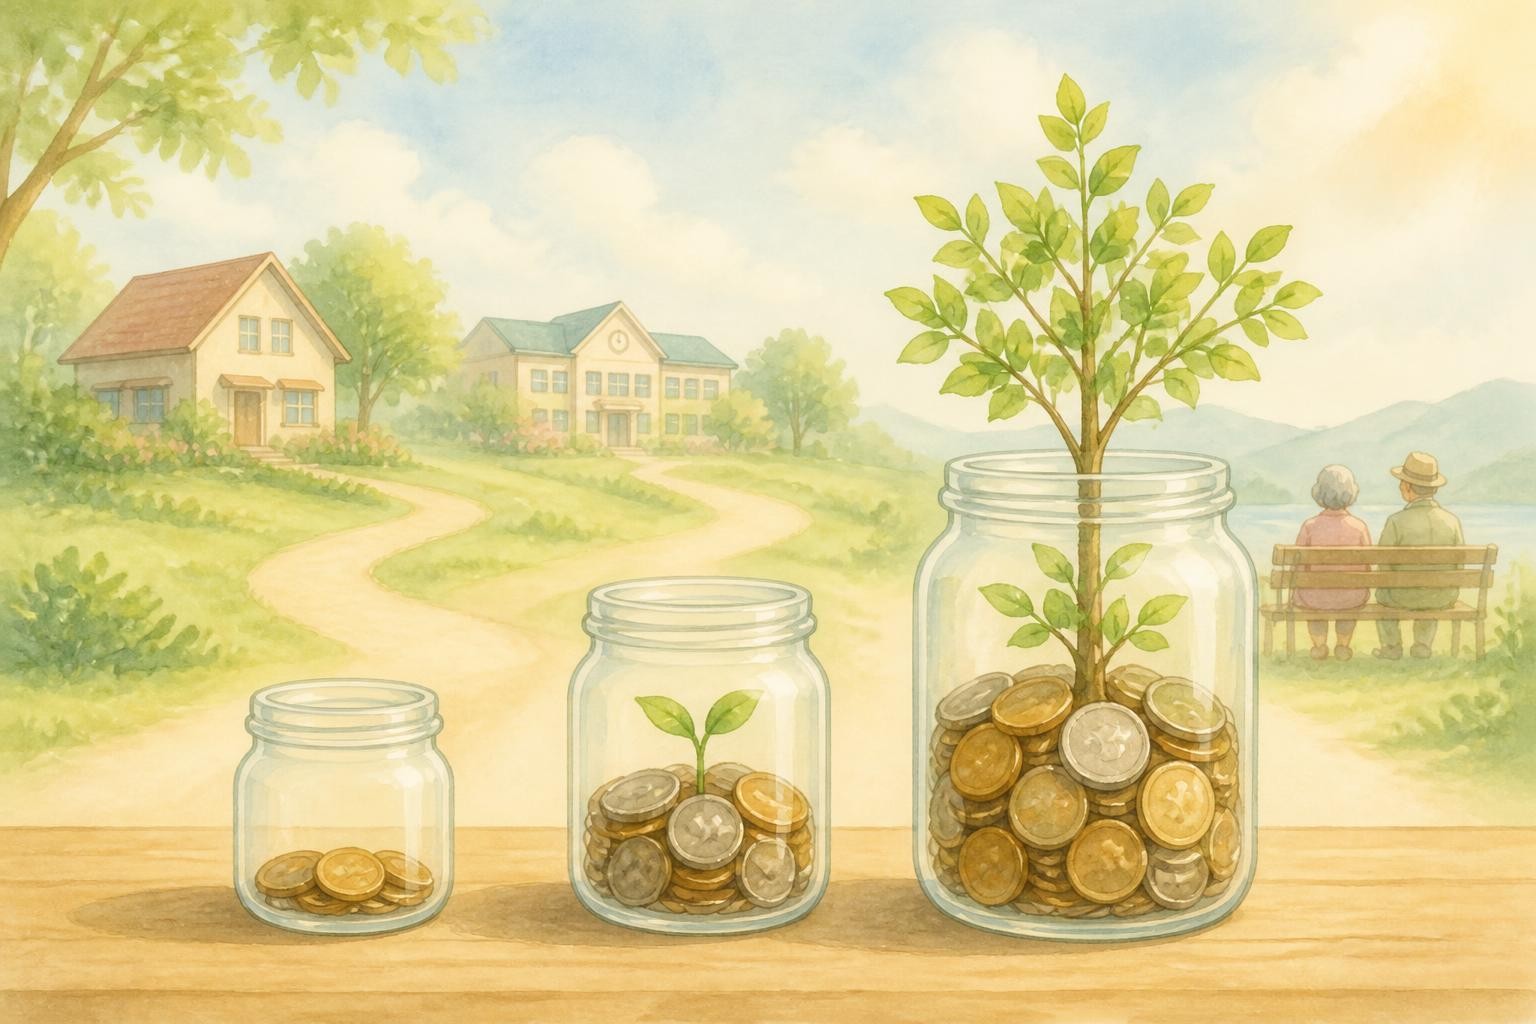
株式など値動きのある資産は、短い期間では大きく値下がりすることがあります。使う時期が近いお金をそうした資産で持っていると、「必要なときに足りない」ということになりかねません。一方で、長い期間使わないお金を預金だけで持っていると、物価の上昇に追いつかず、お金の価値が実質的に目減りするおそれがあります。だからこそ、期間に合わせて手法を使い分けることが大切です。
期間別:向いている運用の手法
短期(およそ3年以内に使うお金):「守る」ことを優先
生活防衛資金や、近いうちに使う予定のお金は、元本が減りにくく、すぐに引き出せることが何より大切です。普通預金や定期預金、個人向け国債などが中心になります。
中期(およそ3〜10年先に使うお金):「守りながら少し増やす」
数年先の住宅購入や教育費などは、値動きを抑えながら少しずつ増やすことを目指します。債券を含むバランス型の投資信託や個人向け国債などを組み合わせるのが一般的です。使う時期と金額を確実に備えたい場合は、学資保険など、保険を使った備え方も選択肢になります。
長期(10年以上先に使うお金):「時間を味方に増やす」
老後資金など長く使わないお金は、株式を中心とした投資信託で長期・分散・積立てを続けることで、値動きをならしながら増やすことを目指せます。運用益が非課税になるNISAや、掛金が所得控除になるiDeCoを使うと、税金の面でも有利です。ただしiDeCoは原則、60歳まで引き出せないので、老後資金専用と考えましょう。
ライフイベントごとに必要資金を想定して手法を選ぶ
大切なのは、ライフプラン全体を見渡して、ライフイベントごとに「いつ・いくら」必要かを想定し、それぞれのお金に合った手法を選ぶことです。たとえば、35歳で小学生のお子さんがいるご家庭なら、次のように分けて考えられます。
- 生活防衛資金(今すぐ):普通預金で生活費の数か月分
- 住宅の頭金(3年後):定期預金や個人向け国債で確実に
- 大学の入学金・学費(約10年後):積立投資や学資保険で備え、入学の数年前から安定した資産に移す
- 老後資金(25年以上先):NISAやiDeCoで長期・分散・積立て
このように「お金に名前を付ける」ように分けておくと、相場が大きく動いたときも、どのお金に影響があるのかがわかり、落ち着いて判断できます。
時間がたつと「長期」のお金も「短期」になる
今は10年先の教育費も、年数がたてば「数年内に使うお金」に変わります。そのたびに手法を切り替えていくためにも、ライフプランとキャッシュフロー表を定期的に見直すことが欠かせません。
まとめ:「いつ使うか」から手法を選ぶ
資産運用は、「何が増えそうか」ではなく、「そのお金をいつ、何に使うか」から手法を選ぶことが大切です。ライフイベントごとの必要資金を一緒に整理し、ご家庭に合った準備の仕方を考えてみませんか。ご相談はホームページのお問い合わせフォームからお気軽にどうぞ。
※本記事は一般的な考え方を紹介するもので、特定の金融商品を推奨するものではありません。投資には元本割れのリスクがあります。
これまでの記事:ライフプランに合わせた資産ポートフォリオの考え方/ポートフォリオの検証にはライフプラン作成が欠かせない